CreditGo - Microcréditos

- 66.00 Reseñas
- 4,7
- Descargas
- 10.000+
Nuestra opinión sobre CreditGo - Microcréditos de Appgk
Cuando necesito valorar una aplicación financiera, no me basta con que prometa rapidez. En este tipo de herramientas, la confianza depende de algo más práctico: entender qué estoy solicitando, qué decisiones puedo tomar dentro de la cuenta y en qué momentos debo revisar con calma la información antes de continuar. Esa es la perspectiva con la que probé CreditGo - Microcréditos, una app de Tip4Tap orientada a solicitar microcréditos y préstamos online.
La propuesta es sencilla de entender: gestionar una solicitud desde el móvil y recibir el dinero en la cuenta si la operación resulta aprobada. La aplicación es gratuita para descargar y está clasificada dentro de Finanzas, con una valoración media de 4,7 y más de mil valoraciones. Es una señal positiva de interés, aunque yo no la tomaría como sustituto de leer cuidadosamente las condiciones de cada solicitud.
Mi impresión general es prudente. CreditGo puede resultar útil para quien busca una vía digital y directa para estudiar un préstamo pequeño, pero no la trataría como una solución automática para cualquier apuro económico. Su valor está en simplificar el primer paso; la responsabilidad de comparar, revisar y decidir sigue siendo completamente del usuario.
Qué ofrece CreditGo y cómo encaja en una decisión financiera
La experiencia está pensada para personas que prefieren hacer una gestión financiera desde el teléfono en lugar de desplazarse o iniciar una conversación presencial. En ese sentido, encaja con una necesidad cotidiana: consultar una alternativa de financiación en un momento concreto y avanzar sin depender del horario de una oficina.
Lo mejor de CreditGo - Microcréditos
Aspectos que debes tener en cuenta sobre CreditGo - Microcréditos
Yo la veo especialmente adecuada para una necesidad puntual y delimitada, no para cubrir gastos habituales. Por ejemplo, si aparece una reparación inesperada y ya sé cuánto necesito devolver y cuándo podré hacerlo, una herramienta de este estilo puede ayudarme a explorar una opción. En cambio, si todavía no tengo claro el importe, la fecha de devolución o el coste total, solicitar un crédito desde el móvil puede hacer que actúe con demasiada prisa.
La diferencia frente a un banco tradicional está sobre todo en el canal. Una entidad bancaria suele ofrecer una relación más amplia con la cuenta, productos adicionales y, en algunos casos, asesoramiento dentro de la aplicación o en una oficina. CreditGo se concentra en la solicitud de microcréditos y préstamos online. Esa especialización puede hacer el recorrido más directo, pero también significa que no sustituye una visión completa de mis finanzas.
Noticias y artículos relacionados con CreditGo - Microcréditos
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Frente a comparar varias ofertas en una web o consultar directamente con mi banco, la ventaja de CreditGo es la comodidad de centralizar el inicio del proceso en el móvil. La desventaja es que la facilidad de acceso puede llevarme a aceptar una opción sin contrastarla. Por eso, mi recomendación es usarla como punto de evaluación, no como única referencia.
La primera impresión y el papel de Tip4Tap
El desarrollador que aparece asociado a la aplicación es Tip4Tap. Para mí, este dato importa porque ayuda a identificar quién está detrás del producto antes de introducir información personal. En una app financiera conviene comprobar siempre el nombre del desarrollador, mantener la descarga dentro de la tienda oficial y evitar versiones distribuidas desde fuentes desconocidas.
¿No quieres leer la reseña completa?
CreditGo tiene una calificación de edad PEGI 3, algo coherente con una aplicación que no está presentada como entretenimiento ni incluye contenido adulto. Aun así, una clasificación de edad no significa que cualquier persona deba solicitar un préstamo. La capacidad de contratar, la situación económica y la comprensión de las condiciones son cuestiones mucho más importantes que la etiqueta de edad.
La versión disponible es la 1.0.23 y funciona desde Android 7.0. Me parece un requisito razonable para muchos teléfonos que todavía se utilizan a diario, aunque siempre aconsejaría mantener el sistema operativo actualizado. En finanzas, las actualizaciones del dispositivo y de la tienda no son un detalle menor: forman parte de una rutina básica de seguridad.
Capturas de pantalla
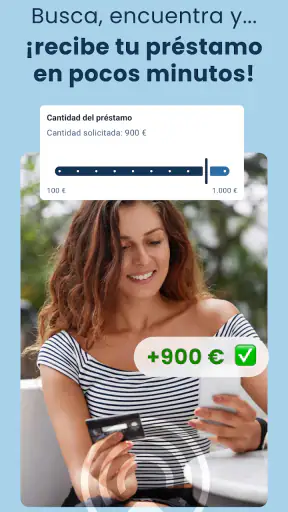
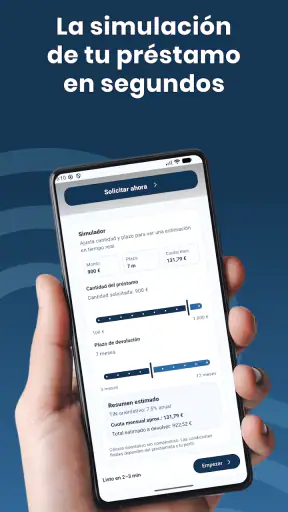
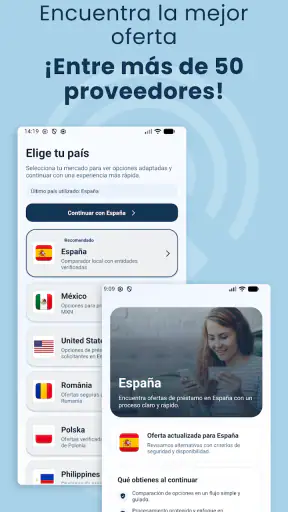
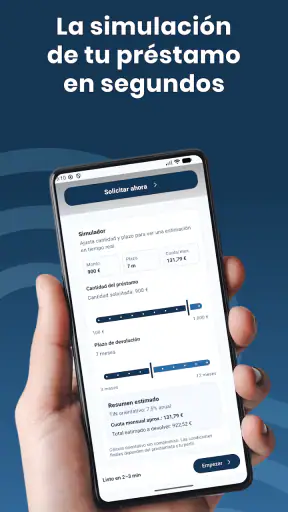
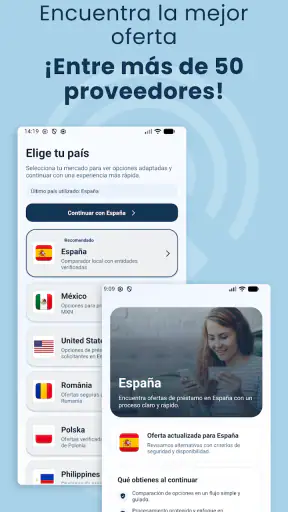
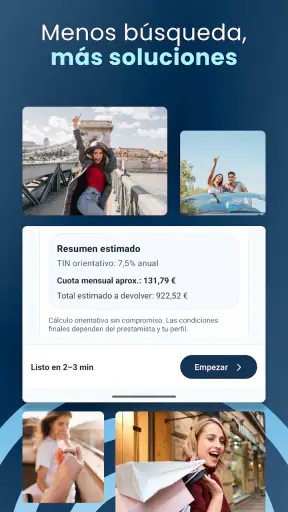
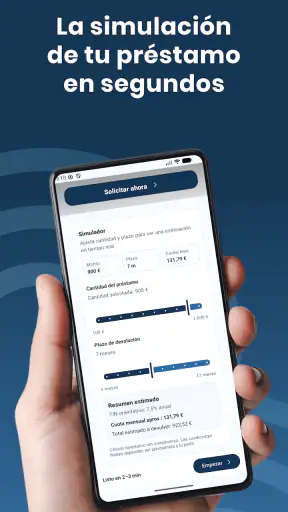
La aplicación supera las diez mil instalaciones, un alcance todavía contenido si se compara con las plataformas financieras más conocidas. No lo interpreto automáticamente como una debilidad ni como una garantía. Simplemente me indica que conviene prestar más atención a la experiencia concreta, a la claridad de los pasos y a la información que se muestra durante el proceso, en lugar de apoyarme solo en la popularidad.
El recorrido que seguiría antes de enviar una solicitud
Yo empezaría leyendo la pantalla inicial sin pulsar inmediatamente la opción de continuar. Primero intentaría identificar qué cantidad se solicita, qué plazo se plantea y qué importe total tendría que devolver. En un crédito, esas tres piezas son más relevantes que la promesa de hacerlo “en minutos”. La rapidez solo es una ventaja cuando la información también es comprensible.
Después revisaría con especial atención cualquier pantalla de resumen. Antes de confirmar, buscaría el coste total, las fechas, las consecuencias de pagar tarde y la forma en que se presentan las obligaciones. Si una explicación me resulta ambigua, pararía el proceso y buscaría aclaración. No considero buena práctica avanzar solo porque el botón de aceptación sea muy visible.
Un consejo que me parece especialmente útil es hacer una captura personal de los datos finales que se muestran antes de aceptar, siempre respetando la información sensible y las normas de la aplicación. No sustituye al contrato ni a los documentos oficiales, pero puede ayudarme a recordar qué estaba revisando. También anotaría la fecha de vencimiento en el calendario del teléfono en cuanto la conozca.
Otro detalle práctico es separar la decisión de la urgencia. Si estoy nervioso por una factura, puedo leer mal una condición o fijarme únicamente en si el dinero llega rápido. Mi método sería cerrar la pantalla unos minutos, calcular mi presupuesto mensual y volver solo si la devolución cabe de forma realista. Esa pausa es una herramienta de control que no depende de ninguna función especial de la app.
Controles que debería conservar el usuario
En una aplicación financiera, el control no consiste solamente en poder pulsar “aceptar” o “rechazar”. También significa que yo pueda revisar los datos introducidos, corregir un error antes de enviar la solicitud y distinguir una consulta informativa de un compromiso financiero. Si CreditGo me presenta esas decisiones de forma clara, la experiencia gana mucho valor; si las mezcla, mi confianza disminuye.
Yo comprobaría que el nombre, el número de cuenta y los datos de contacto estén escritos correctamente antes de continuar. Un error pequeño puede complicar una transferencia o una comunicación posterior. No confiaría en que el sistema lo detecte todo automáticamente, porque la revisión final debe hacerla la persona que solicita el crédito.
También mantendría bajo control las notificaciones. Las alertas pueden ser útiles para recordar una acción o una fecha, pero no deberían convertirse en presión para contratar. Si recibo avisos que no necesito, revisaría los controles de notificaciones del teléfono y los ajustes disponibles en la cuenta. La idea es que la aplicación me ayude a recordar mis compromisos, no que decida por mí cuándo debo asumir uno nuevo.
Si comparto el teléfono con otra persona, usaría el bloqueo del dispositivo y evitaría dejar abierta una sesión financiera. No introduciría claves en redes wifi públicas ni guardaría capturas con información bancaria en una carpeta accesible. Son precauciones sencillas, pero en una app de préstamos tienen más importancia que en una aplicación de ocio.
Un punto que considero esencial es conservar los mensajes y documentos relacionados con la operación. No borraría correos, avisos ni comprobantes hasta haber terminado de pagar. Si surge una duda, disponer de la comunicación original facilita reconstruir qué ocurrió y cuándo. La organización personal es una parte poco visible, pero muy útil, de utilizar correctamente una herramienta como esta.
Los momentos en que los datos requieren más atención
El momento más sensible llega cuando la aplicación solicita información personal o financiera. Yo no rellenaría formularios de memoria ni copiaría datos sin comprobar el destinatario. Revisaría cada campo, confirmaría que estoy dentro de la aplicación oficial y leería los textos que acompañan a la solicitud antes de continuar.
No quiero atribuir a CreditGo permisos concretos que no pueda verificar directamente en mi dispositivo. Mi recomendación práctica es abrir la sección de permisos del sistema y comprobar qué accesos están concedidos. Si aparece un permiso que no entiendo, investigaría su finalidad antes de aceptarlo. En Android, esta revisión se puede hacer desde los ajustes de la aplicación, y es una buena costumbre para cualquier herramienta financiera.
También leería los avisos de privacidad y las opciones de consentimiento que aparezcan durante el registro. No marcaría casillas adicionales por inercia, especialmente si distinguen entre lo necesario para prestar el servicio y otras comunicaciones. La mejor señal de control es que las opciones estén separadas y se puedan revisar antes de enviar los datos.
Hay una diferencia importante entre que una app necesite información para evaluar una solicitud y que yo comparta documentos fuera del canal previsto. Nunca enviaría fotografías de documentos a un número desconocido ni seguiría instrucciones recibidas por mensajes externos sin verificar su origen. Si alguien me pide códigos de acceso o contraseñas completas, lo consideraría una alerta seria.
Cuando el proceso implique una cuenta bancaria, observaría con cuidado qué estoy autorizando. No asumiría que una autorización de consulta equivale a una autorización de movimiento de dinero. Leería el texto exacto y comprobaría el alcance. Esta distinción puede parecer técnica, pero cambia por completo el nivel de control que conservo sobre mis fondos.
La privacidad también incluye lo que ocurre después de la solicitud. Si decido no continuar, revisaría si puedo cerrar la sesión, eliminar datos guardados en el dispositivo y retirar permisos que ya no sean necesarios. No afirmo que todas esas acciones estén disponibles dentro de CreditGo; precisamente por eso, las comprobaría en la configuración de la aplicación y del sistema, sin dar nada por supuesto.
Un caso cotidiano: una reparación que no puede esperar
Imaginemos que mi frigorífico deja de funcionar y el técnico me comunica un importe que no puedo cubrir ese mismo día. Antes de abrir CreditGo, calcularía cuánto dinero tengo disponible, qué gastos fijos llegan esta semana y qué cantidad podría devolver sin dejar de pagar alquiler, suministros o alimentación.
Si la cuota o el reembolso previsto no encaja, no solicitaría el préstamo aunque la gestión sea rápida. Buscaría primero alternativas menos costosas: negociar el pago con el profesional, utilizar un ahorro disponible o consultar con mi banco si ofrece una opción más adecuada. La app puede ser una vía de consulta, pero no convierte una deuda difícil en una deuda manejable.
Si después de hacer las cuentas sigo considerando la solicitud, entraría con un objetivo concreto. Revisaría el importe, el plazo y el total a devolver; comprobaría mis datos; leería las condiciones; y guardaría la documentación final. No pediría una cantidad superior “por si acaso”, porque ese margen aumenta la deuda sin resolver una necesidad real.
Una vez aceptada la operación, anotaría la fecha de pago y reservaría el dinero con antelación. Si el calendario cambia o aparece un problema, intentaría contactar por los canales oficiales antes del vencimiento. Esperar hasta el último momento suele reducir las opciones y aumentar el estrés. El préstamo debe formar parte de un plan, no ser el plan entero.
Qué usuarios pueden aprovecharla y quién debería evitarla
Creo que CreditGo puede interesar a una persona que necesita explorar un microcrédito desde el móvil, entiende sus ingresos y gastos, y está dispuesta a leer la letra pequeña antes de confirmar. También puede ser práctica para quien valora un proceso digital y quiere evitar desplazamientos para iniciar una consulta de financiación.
No la recomendaría a alguien que busca dinero para cubrir de forma repetida gastos básicos. Si cada mes hace falta pedir un préstamo para llegar a fin de mes, el problema requiere revisar ingresos, gastos y alternativas de apoyo, no encadenar solicitudes. Tampoco es una buena elección para quien no puede calcular una fecha realista de devolución o tiende a aceptar condiciones bajo presión.
Las personas que prefieran hablar con un asesor, negociar cara a cara o mantener todos sus productos en su banco habitual quizá estén mejor atendidas por una entidad tradicional. Y si el objetivo es comparar muchas opciones, utilizar un comparador independiente puede ofrecer una visión más amplia que centrarse en una sola aplicación.
Para usuarios con poca experiencia digital, recomendaría pedir a alguien de confianza que acompañe la lectura, pero no que introduzca sus claves ni controle la cuenta. El apoyo puede servir para entender una pantalla; la decisión y las credenciales deben permanecer en manos del titular.
Mi valoración sobre la confianza y la experiencia
Lo que más valoro en CreditGo es que plantea una necesidad concreta sin exigir que el usuario convierta la aplicación en una herramienta financiera completa. Su enfoque puede resultar cómodo cuando quiero iniciar una solicitud online y revisar una alternativa desde el teléfono. La disponibilidad gratuita y el requisito de Android 7.0 también facilitan que más personas puedan probar el acceso.
Mi reserva principal no está en la idea de digitalizar el proceso, sino en el riesgo de confundir sencillez con conveniencia económica. Una interfaz rápida no me dice si el préstamo es apropiado para mi situación. Esa evaluación depende del coste total, del calendario de pagos y de mi capacidad real para cumplir.
La valoración media de 4,7 y las más de mil valoraciones sugieren que existe una recepción favorable entre quienes la han probado. Aun así, las opiniones de otros usuarios no sustituyen mi propia revisión de permisos, condiciones y controles. En finanzas, una experiencia sencilla para otra persona puede no encajar con mis ingresos, mis obligaciones o mi tolerancia al riesgo.
También me parece relevante que la aplicación sea relativamente nueva, con lanzamiento el 10 de mayo de 2026. Eso hace que yo la utilizaría con atención especial a las actualizaciones, los cambios de versión y la claridad de las comunicaciones. La versión 1.0.23 muestra que ya ha recibido evolución desde su lanzamiento, pero seguiría revisando cada cambio antes de asumir que el funcionamiento es idéntico al de una visita anterior.
Veredicto prudente para decidir antes de descargar
Mi conclusión es favorable con condiciones. CreditGo puede ser una herramienta útil para estudiar microcréditos y préstamos online de manera cómoda, especialmente cuando tengo una necesidad puntual, un presupuesto claro y tiempo suficiente para leer cada paso. No la usaría como respuesta impulsiva ni como sustituto de comparar costes.
Antes de registrarme, tendría preparada una lista breve: cuánto necesito realmente, cuánto devolveré en total, qué fecha puedo cumplir y qué alternativa tengo si la solicitud no me conviene. Durante el proceso, revisaría los permisos, separaría los consentimientos opcionales, comprobaría los datos bancarios y conservaría la documentación. Después, vigilaría el calendario y evitaría solicitar más dinero para cubrir el primer compromiso.
CreditGo merece una oportunidad como canal de consulta, no como decisión automática. Si buscas rapidez y puedes mantener una actitud crítica, su enfoque puede encajar. Si necesitas financiación recurrente, asesoramiento personal o una comparación amplia, elegiría otra vía antes de comprometerme. En una aplicación financiera, la mejor experiencia no es la que me lleva más rápido al final, sino la que me permite llegar sabiendo exactamente qué estoy aceptando.
Preguntas frecuentes sobre CreditGo - Microcréditos
¿Qué es CreditGo - Microcréditos y cómo funciona?
CreditGo - Microcréditos es una aplicación orientada a facilitar la solicitud de pequeños préstamos desde el teléfono móvil. El usuario normalmente debe registrarse, proporcionar algunos datos personales y financieros, indicar el importe que necesita y esperar la evaluación de su solicitud. La aprobación, el importe disponible y las condiciones dependen del perfil del solicitante y de las políticas vigentes del servicio.
¿Qué requisitos se necesitan para solicitar un microcrédito en CreditGo?
Los requisitos pueden variar según el país, la normativa local y las condiciones de CreditGo. Generalmente se solicita ser mayor de edad, contar con un documento de identidad válido, disponer de un número de teléfono y proporcionar información bancaria o financiera verificable. Antes de enviar la solicitud, conviene revisar cuidadosamente los criterios de elegibilidad, ya que descargar la aplicación no garantiza la aprobación del crédito.
¿Cuánto cuesta pedir dinero mediante CreditGo - Microcréditos?
El coste de un microcrédito no debe evaluarse únicamente por el importe recibido. Es importante comprobar los intereses, comisiones de apertura, gastos asociados, impuestos, penalizaciones por retraso y el importe total que deberá devolverse. Las condiciones pueden cambiar según la oferta y el perfil del usuario, por lo que recomendamos leer la información precontractual y confirmar la TAE o su equivalente antes de aceptar.
¿Cuánto tarda CreditGo en aprobar y desembolsar un microcrédito?
El tiempo de respuesta depende de la verificación de identidad, la revisión de los datos proporcionados, el método de pago elegido y los procesos internos de la entidad responsable. Algunas solicitudes pueden recibir una respuesta rápida, pero no debe asumirse que todos los usuarios obtendrán una aprobación inmediata. También pueden producirse demoras por errores en la información o por comprobaciones bancarias.
¿Es seguro utilizar CreditGo - Microcréditos y qué ocurre con mis datos?
Antes de utilizar la aplicación, es recomendable comprobar quién gestiona realmente el servicio, su autorización para ofrecer crédito en el país correspondiente, la política de privacidad y los permisos solicitados. Evita compartir contraseñas, códigos de verificación o información innecesaria. También debes verificar que la aplicación proceda de una fuente oficial y revisar cómo se almacenan, utilizan y comparten tus datos personales y financieros.